一辆在车主自己LLC名下的车,可能每天只是老板自己上下班、买菜和接送家人,这种可能个人车险就足够。而一辆个人名下的车,也可能每天用来送货、跑工地或者开展其他商业活动,如果买个人车险,出了事故,很大概率保险公司不会赔偿。
今天志鹏保险就带大家详细了解一下,什么时候买个人车险,什么时候一定要买商业车险才能保障您的车辆。
1.车在公司名下,就一定要买商业车险吗?
答案是:不一定!
比如一位公司老板购买了一辆车,Title放在自己的 LLC名下,但这辆车实际上一直由本人驾驶,平时主要用于上下班、购物、接送家人和其他个人活动。虽然车辆属于公司,但它的实际用途是普通的个人车辆。
这种情况下,买个人车险就足够,不用买商业保险
不过这里有一个非常重要的问题:不同个人车险公司对于公司名下车辆的规定并不一样。有些保险公司可以接受 LLC 或 Corporation 名下的车辆,有些公司则要求车辆必须登记在个人名下才能在他们家购买车险
所以不能简单的说公司名下的车就一定要买商业车险;因为有时候购买商业车险反而价格高。同样,也不能因为“这辆车其实是我自己开”,就默认任何个人车险公司都可以承保在公司名下的车。
2.车在个人名下,个人车险一定够保吗?
如果车辆登记在个人名下,但实际上主要用于商业活动,比如:每天使用车辆送货送餐、运输公司的工具或设备、频繁前往不同客户或工地,或者做UberBlack拉客运营。那么车辆的使用方式可能已经超出了普通个人车险的承保范围。
这种情况下,虽然Title 在个人名下,如果你买的就是个人车险,也没有给保险公司明确说明车辆会有商业用途,那么出了事故,保险公司看到有商业用途会直接拒绝赔偿。那就等于你花了保险费,但是却没有任何保障。如果是自己把车撞坏修车还好,如果撞了人,对方动辄几万几十万的医疗费以及人身损失费才是大头。
3.哪些情况需要买商业车险?
如果车辆已经明显用于生意的日常经营,不管车辆在个人名下还是公司名下, 通常就应该购买商业车险,比较常见的情况包括:
车辆主要用于送货或配送;
经常运输公司的工具、设备或货物;
频繁驾驶车辆前往不同客户或工地;
开UberBlack等运输业务
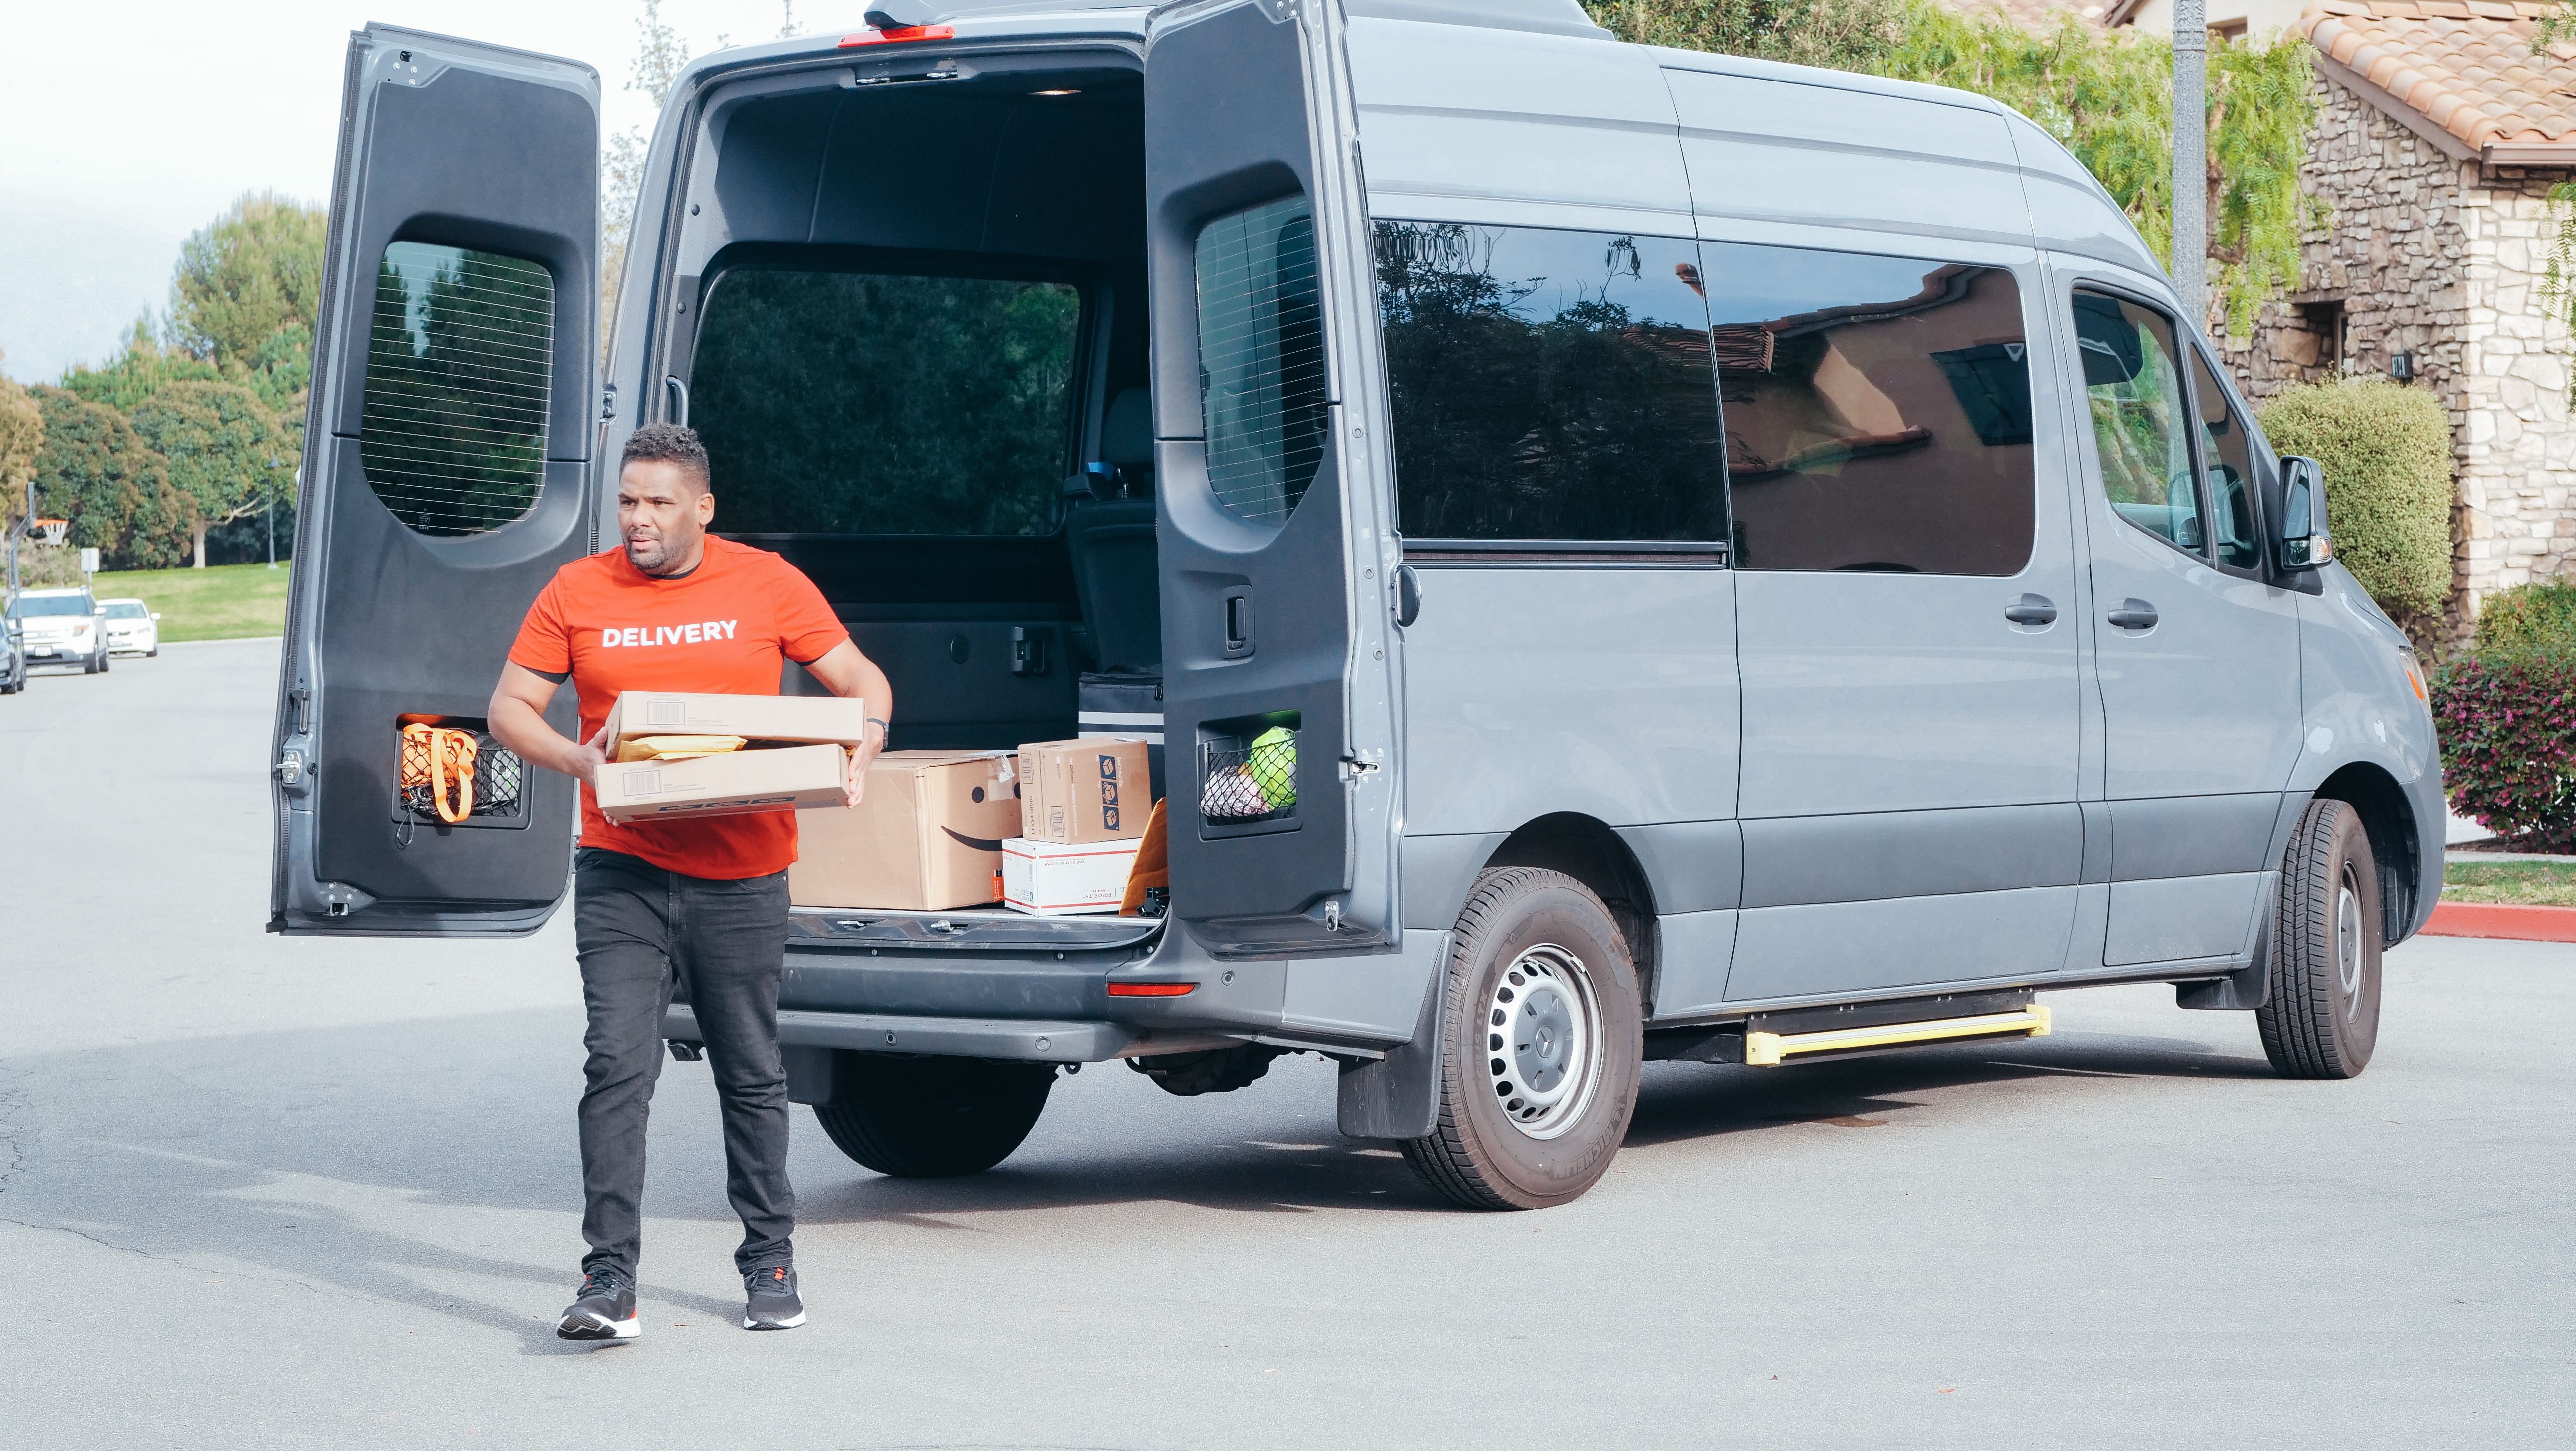
这些情况,公司名下的车一定要买商业车险:
员工需要驾驶车辆为公司办公;
从事 contractor、landscaping、delivery、trucking 等车辆与经营活动密切相关的行业;
车辆的类型或用途已经不符合个人车险公司的承保要求,比如说没有后座窗户的面包车等
4.商业车险会不会比个人车险便宜?
很多人默认 Commercial Auto 一定比 Personal Auto 便宜,其实并不一定。商业车险和个人车险使用的是不同的定价体系。车辆类型、驾驶员、公司行业、车辆用途、保额、驾驶和出险记录等,都可能影响最终价格。
因此实际报价中,有时候商业车险会明显更贵,但也可能与个人车险价格差不多,甚至出现商业车险便宜的情况。
但是有一点需要特别注意:
不能因为哪个便宜,就直接选择哪个。如果车辆的实际用途明显属于商业用途,却为了价格便宜购买不符合实际情况的个人车险,真正发生事故时可能根本无法理赔
正确的判断顺序应该是:
先判断车辆的实际用途 → 确认保险公司是否接受 → 再比较个人车险和商业车险的保障与价格。
如果您对于您的爱车买个人车险还是商业车险有疑问或者想让我们帮您比较一下价格,现在就联系我们取得帮助!


